
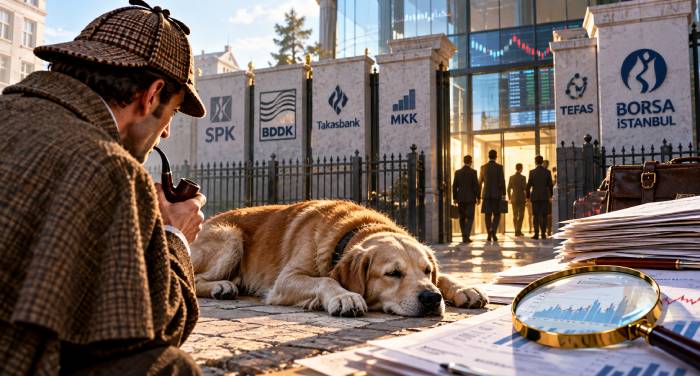
Sherlock Holmes’un meşhur hikâyesinde, suçlunun bulunmasını sağlayan ayrıntı, köpeğin havlamamasıydı.
Holmes’un “Gümüş Alev” (Silver Blaze) hikâyesindeki meşhur bekçi köpeği metaforu. Çünkü gelen kişi yabancı değil, içeriden biriydi.
Türkiye’de 2021–2026 döneminde finansal piyasalarda yaşananları ve son dönemde gündeme gelen fon tartışmalarını düşündüğümüzde, akıllara aynı soru geliyor: SPK, BDDK, Takasbank, MKK, TEFAS ve Borsa İstanbul gibi finansal sistemin bekçileri neden zamanında alarm vermedi?
Elbette her yatırım kaybı suç, her denetim eksikliği ihmal anlamına gelmez. Ancak ciddi iddialar ve yatırımcı mağduriyetleri gündeme geldiğinde, denetim mekanizmalarının nasıl işlediğini sorgulamak hem kamuoyunun hem de hukuk devletinin gereğidir.
Lisanslar, fonlar ve denetim
Son dönemde Tera ve Pusula bağlantılı finansal işlemler ile fonlara ilişkin tartışmalar, yatırımcıların korunması ve denetim sisteminin etkinliği konusunu yeniden gündeme taşıdı. Fonların işleyişi, yatırımcıların paralarına erişimde yaşadığı sorunlara ilişkin iddialar ve piyasa işlemlerinin niteliği, somut kayıtlar üzerinden incelenmeli.
BDDK tarafından verilen lisansların kapsamı ve ilgili kuruluşların faaliyetleri; SPK’nın izin, gözetim ve denetim süreçleri; Takasbank ile MKK’nın kendi görev alanlarındaki işlemleri ayrı ayrı açıklığa kavuşturulmalı.
Özellikle Tera’nın halka arz ve gerekli izin süreçlerine ilişkin kamuoyuna yansıyan iddialar, ilgili belgeler üzerinden doğrulanmalı veya çürütülmeli. Kurumların adının bir işlemde geçmesi tek başına kusur ya da suç kanıtı değildir. Ancak görev ve sorumluluk alanlarına giren soruların cevapsız kalması da kabul edilemez.
Veri analitiğinin, dijital kayıtların ve anlık takas sistemlerinin bu kadar geliştiği bir çağda, teknolojik takip ve erken uyarı mekanizmalarının neden bir sinyal vermediği de şeffaflıkla açıklığa kavuşturulmalıdır.
Asıl mesele, bu süreçlerde hangi risklerin ne zaman fark edildiği ve gerekli tedbirlerin zamanında alınıp alınmadığıdır.
Riskler nasıl büyüdü?
Finansal sistemin güvenliği, yalnızca kriz çıktıktan sonra soruşturma başlatılmasıyla sağlanamaz. Etkin denetim, riskleri önceden belirlemeyi ve yatırımcı zararını mümkün olduğunca önlemeyi gerektirir.
Bu nedenle şu hususlar bağımsız biçimde araştırılmalıdır:
İlgili kuruluşların lisans, izin ve faaliyet süreçleri mevzuata uygun yürütüldü mü?
Denetim kurumlarına ulaşan uyarılar ve risk göstergeleri varsa, bunlar nasıl değerlendirildi?
SPK, BDDK ve diğer ilgili kurumlar arasında gerekli bilgi paylaşımı zamanında yapıldı mı?
Yatırımcıların fonlarına erişim ve işlemlere ilişkin şikâyetler anında ele alındı mı?
Mevzuata aykırılık veya görev ihmali tespit edilirse, sorumlular hakkında gerekli idari ve adli işlemler başlatıldı mı?
Bu soruların yanıtı tahminlerle değil; denetim raporları, işlem kayıtları, yazışmalar ve gerektiğinde yargısal incelemeyle ortaya konulmalıdır.
Sorumsuzluk değil hesap verilebilirlik
Sherlock Holmes’un hikâyesindeki sessizlik, soruşturmanın yönünü değiştiren en kritik ipucuydu. Bizim finansal sistemimizde de denetim mekanizmalarının zamanında ve etkili çalışıp çalışmadığı duraksamadan araştırılmalıdır.
Burada “Hırsız içeride!” ifadesi, herhangi bir kişi veya kurumu peşinen suçlamak için değil; denetim zincirinin kendi içindeki olası aksaklıkları da sorgulamak için kullanılan bir uyarıdır.
Eğer suç işlenmişse failleri tespit edilmeli; denetim ihmali varsa sorumlular belirlenmeli; mevzuat yetersizse gerekli düzenlemeler derhal yapılmalıdır. Hiçbir kurum peşinen suçlu ilan edilmemeli, ancak hiçbir kurum da konumu nedeniyle hesap vermekten muaf tutulmamalıdır.
Çünkü vatandaşın parasını korumakla görevli kurumların kendileri de şeffaflık ve hesap verebilirlik ilkelerine tam manasıyla tabi olmak zorundadır.
Hırsız içeride mi?
Bu sorunun cevabını sloganlar değil; bağımsız inceleme, somut deliller ve kamuoyuna açıklanacak şeffaf sonuçlar vermelidir.
İlgili yazılar:
***
Medya Günlüğü sosyal medya hesapları: