
Bir finansal kayıp ne zaman yalnızca para kaybı olmaktan çıkar; adalet, güven ve kurumların meşruiyetiyle ilgili bir soruya dönüşür?
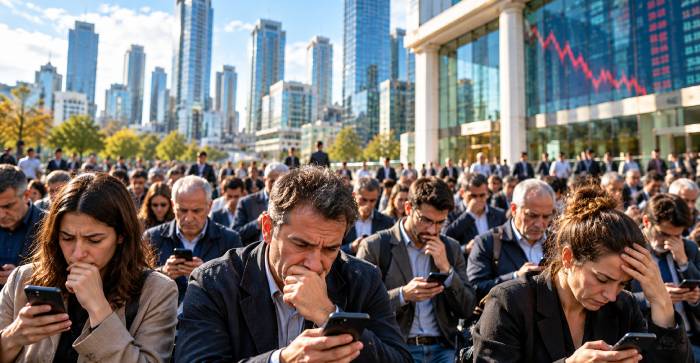
Türkiye’de 455.758 tekil yatırımcının bulunduğu 131 fonun tasfiye sürecine girmesi, basit bir piyasa kaybı değil. Bu yatırımcıların durumu, birikimli başarısızlık kavramını toplumsal ölçekte düşünmek için ders niteliğinde bir örnektir.
1-Bu sıradan bir kayıp değil
Siyasi psikolojide kritik bir ayrım vardır: Tek seferlik başarısızlık ile birikimli başarısızlık psikolojik olarak tamamen farklı işler.
European Political Science Review’da 2024’te yayımlanan deneysel araştırma bu ayrımı sayısallaştırıyor: Her ek “kayıp” deneyimi, insanların siyasi kararları kabul etme düzeyini ve siyasi karar süreçlerinin meşruiyet algısını daha da düşürüyor. Üçüncü kayıpta ise siyasi sistemin bütününe yönelik meşruiyet algısı baskılanmaya başlıyor.
Bu yatırımcılar ilk kez darbe yemiyor. Öncesinde yüksek enflasyon, para biriminin değer kaybı, reel gelir erimesi zaten defalarca yaşandı. Fon krizi “bir kez daha kaybetmek” oldu ama bu kez kaybetme biçimi, önceki bütün kayıpları yeniden yorumlamalarına yol açtı.
2-Belirleyici olan “ne kadar” değil, “nasıl”
Araştırma bir adım daha ileri gidiyor: Birikimli başarısızlığın meşruiyet algısına etkisi doğrudan değil, prosedürel adalet algısı üzerinden işliyor.
Yani insanlar para kaybettikleri için sistemi reddetmiyor; “bu süreç adil değildi” duygusuyla reddediyor.
Prosedürel adalet teorisinin temel bulgusu şudur: İnsanların otoriteyi kabul etme düzeyi, sonucun kendileri için olumlu olup olmamasından çok, süreçte adil davranılıp davranılmadığına bağlıdır.
İnsanlar “hakem” ile “oyuncu”nun aynı yerden çıktığını fark ettiğinde, kaybetme duygusu “benim şanssızlığım”dan “oyunun kendisi sahte”ye dönüşür.
Bu krizde tam olarak bu oldu: Kaybeden 455.000 küçük yatırımcı; kazanan ise sistemin içindekiler. İnsan artık “ben kötü karar verdim” diyemez; çünkü kararının dayandığı zeminin kurgu olduğunu düşünmeye başlar.
3-Modern toplumda güvenmek zorunluluktur
Gündelik hayatımızın büyük bölümü, kontrol etmediğimiz sistemlere dayanır. Bankaya para yatırırız, finansal ürün satın alırız, resmî bir platformda sunulan bilgiyi esas alırız. Bunun nedeni her şeyi sorgusuzca kabul etmemiz değil, her şeyi kendimiz kontrol edemeyeceğimizi bilmemizdir.
Uçağa binen yolcunun uçak mühendisi olması gerekmediği gibi, finansal sistemdeki herkesin bir fon yöneticisinin işlemlerini uzman düzeyinde denetlemesi de beklenemez.
Bu nedenle kişi yalnızca satın aldığı ürüne değil, o ürünün içinde bulunduğu sistemin güvenilirlik işaretlerine bakar. Kurumların denetlediğine, kuralların uygulandığına ve ciddi bir sorun ortaya çıktığında bunun fark edileceğine dair bir beklenti taşır.
İşte kriz tam bu beklentiyi vurdu.
1/7 risk derecesi gibi göstergeler bu güvenin bir parçasıdır. Yatırımcı bu rakamı düşük risk olarak okuyabilir. Oysa risk değeri, esas olarak geçmiş dönemdeki volatiliteye dayalı bir göstergedir; gelecekteki risk profilini garanti etmez. Sorun, göstergenin yanlış olması değil; sınırlı bir risk bilgisinin ürünün bütün risk yapısını temsil ettiği sanılabilmesidir.
Kritik nokta bu güven zincirinin zamanlamasında ortaya çıkıyor: Sorun tespit edildi, aylarca düzenleme yürürlüğe girmedi, bu arada küçük yatırımcı şişirilen ürünlere çekilmeye devam etti. Kişi yalnızca “param neden gitti?” diye düşünmez; geçmişte verdiği kararın dayandığı bilgi ve güven işaretlerinin ne kadar yeterli olduğunu da yeniden değerlendirmeye başlar.
4-Bireysel sorgudan kolektif adalet sorgusuna
Aynı deneyimi çok sayıda insan yaşadığında bu sorgulama bireysel kalmaz. İnsanlar kendi kayıplarını başkalarının yaşadıklarıyla karşılaştırmaya başlar:
- “Başkaları da benim kadar mı kaybetti?”
- “Onlar da aynı koşullarda mıydı?”
- “Kurallar herkes için aynı mıydı?”
Herkesin benzer risk altında olduğu düşünülüyorsa, kayıp piyasanın doğası içinde değerlendirilebilir. Ancak bazı kişi veya grupların daha fazla bilgiye, erişime ya da korunmaya sahip olduğu düşünülmeye başlandığında soru değişir:
“Bu kayıp adil bir düzen içinde mi gerçekleşti?”
İşte burada finansal kayıp, toplumsal adalet algısıyla kesişir. İnsanlar yalnızca sonuca değil, sonucun hangi kurallar ve hangi süreçler içinde ortaya çıktığına da bakar. 50 binden fazla katılımcıyı kapsayan bir meta-analiz, algılanan prosedürel adalet ile siyasal kurumlara ve siyasal sisteme yönelik tutumlar arasında tutarlı bir ilişki bulunduğunu gösteriyor.
5-Devletin rolü ve asıl soru
Vatandaşın her fonu, her işlemi ve her finansal bilgiyi uzman düzeyinde denetlemesi mümkün değildir. Devlet ve düzenleyici kurumlar tam da bu nedenle, bireyin tek başına yapamayacağı denetimi kurumsallaştırır: Kurallar koyar, bilgi ve şeffaflık çerçevesi oluşturur, ihlalleri izler ve gerektiğinde müdahale eder.
Bu, devletin vatandaşın hiç zarar etmeyeceğini garanti etmesi anlamına gelmez. Devletin sorumluluğu bütün riskleri ortadan kaldırmak değil, riskin yönetildiği kuralların ve denetim mekanizmalarının güvenilir biçimde işlemesini sağlamaktır.
Dolayısıyla kriz sonrasında sorulabilecek en önemli soru yalnızca “Yatırımcı neden daha dikkatli olmadı?” değildir.
“İnsanın kendisinin yapamayacağı denetimi yapmak üzere kurulmuş mekanizmalar görevini yerine getirdi mi?”
Bu soru cevapsız kaldığında mesele yatırım kararının dışına çıkar. “Kurallar gerçekten herkes için aynı mı?” sorusu, finansal kaybın ötesinde bir adalet ve meşruiyet değerlendirmesine dönüşür.
6-Daha geniş siyasal sonuçlar
2025 yılında yayımlanan bir araştırma, çevrim içi dolandırıcılık mağduriyeti ile siyasal kurumlara duyulan güven arasında anlamlı negatif bir ilişki buldu. Bulgular tek başına nedensellik kanıtı değildir; ancak ekonomik mağduriyetin kurumsal güven alanına taşabileceğini gösteren önemli bir işarettir.
Daha geniş literatür de benzer bir mekanizmaya işaret ediyor: Ekonomik kırılganlık ile düşük kurumsal güven arasındaki ilişki, bazı çalışmalarda komplo inançlarına daha fazla açıklıkla birlikte görülüyor. Bu nedenle kurumlara duyulan güven zayıfladığında, insanların olayları açıklamak için daha farklı ve bazen daha spekülatif nedensel açıklamalara yönelmesi mümkün hale geliyor. Ancak bu, her güvensizlik deneyiminin komplo inancına dönüşeceği anlamına gelmiyor, yalnızca meşruiyet krizinin bir başka yüzünün açıldığını gösteriyor.
7-Asıl kırılma noktası
Bu yüzden büyük bir finansal krizin en önemli sonucu yalnızca ne kadar para kaybedildiği değildir.
Daha derindeki risk, insanların belirsizlik içinde karar verirken dayandıkları kurumsal zeminin güvenilirliğine ilişkin inançlarını kaybetmesidir.
Çünkü modern toplumda insan her şeyi bilemez; bu nedenle belirli ölçüde kurumlara güvenerek yaşar ve karar verir. O güven bozulduğunda yalnızca bir kuruma duyulan inanç azalmaz. İnsan, hangi bilgiye güvenerek karar vereceğini, hangi denetimi yeterli bulacağını ve hangi kuralların adil olduğuna inanacağını yeniden değerlendirmek zorunda kalır.
Asıl kırılma da burada ortaya çıkar:
İnsan parasını kaybettiğinde ekonomik bir zarar yaşar; güvendiği karar ve denetim zemininin güvenilirliğini kaybettiğinde ise gelecekte nasıl karar vereceği konusunda daha temel bir belirsizlikle karşı karşıya kalır.
Bu nedenle bir fon krizinin politik psikolojideki asıl önemi, yalnızca yatırımcıların ne kadar kaybettiğinde değil, kaybettikten sonra sisteme güvenerek karar vermenin hâlâ rasyonel olduğuna inanıp inanmadıklarında yatar.
İlgili yazılar:
***
Medya Günlüğü sosyal medya hesapları: