
Ankara’da bir kahvehanede televizyonun sesi açıldığında, masadaki adamlardan biri elindeki çayı bırakıp ekrana döndü.
Haberi duyunca yanındakine döndü: “Belki bu kez gerçek olur.” Aylardır her akşam haberlerde aynı savaşı izleyen, benzin ve gıda fiyatlarındaki her yeni sıçramayı bölgedeki gerilime bağlayan bir memleket için bu cümle küçük bir şey değil. Trump’ın yaptığı açıklama ilk bakışta yalnızca diplomatik bir gelişme gibi göründü. İran’a yönelik planlanan saldırıların askıya alınacağını, tarafların bir çerçeve anlaşmasının ana hatlarında uzlaşmaya yaklaştığını söyledi. Aylar süren gerilimin ardından müzakerelerin yeniden başlaması, dünya kamuoyunda temkinli de olsa bir umut yarattı. Savaşın konuşulduğu bir coğrafyada ateşkes ihtimali, önce insanların aklına ölümlerin durabileceği düşüncesini getirir; komşu bir memleket için ise belki de bir sonraki zamlı faturanın gelmeyeceği düşüncesini. Fakat aynı haberin finans piyasalarında nasıl karşılandığına bakıldığında bambaşka bir tablo ortaya çıkıyor. Barış, herkes için aynı anlama gelmiyor.
Asıl dikkat çekici olan da bu. Bir toplum için savaşın sona ermesi hayatın normale dönmesi demekken, finansal piyasalarda aynı gelişme bazı sektörler için risk olarak fiyatlanabiliyor. Sorulması gereken soru tam burada başlıyor: Kapitalizm zaman zaman barışı neden ekonomik bir tehdit olarak görüyor?
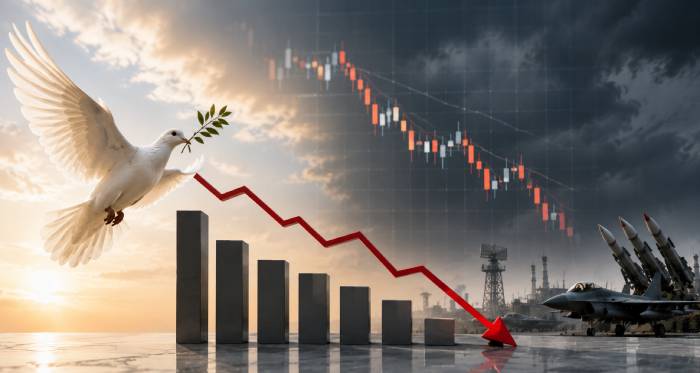
Bu, ilk örnek değil. Haziran ayında da benzer bir ateşkes çerçevesi gündeme gelmiş, altmış günlük bir plan konuşulmuştu. O gün savunma sanayisi hisseleri aynı anda sert bir satış dalgasıyla karşılaştı: Lockheed Martin 500 doların altına inme riskiyle karşı karşıya kaldı, Northrop Grumman, RTX, General Dynamics, L3Harris ve Boeing eş zamanlı geriledi. Finans çevrelerinin o günkü değerlendirmesi kayda değerdi: Asıl endişe, yükselen savunma bütçelerinin ve yeni silah siparişlerinin düşük gerilimli bir ortamda yavaşlama ihtimaliydi. Bir analiz, çatışmadan beslenen iyimserliğin sektör değerlemelerinin ana itici gücü haline geldiğini açıkça yazdı.
Borsanın mantığı burada devreye giriyor. Piyasa, savaşın ahlaki sonuçlarından çok gelecekte oluşacak nakit akışını hesaplar. Savunma şirketlerinin bugünkü değeri yalnızca sattıkları tanklardan, füzelerden ya da savaş uçaklarından oluşmuyor; asıl belirleyici olan, gelecekte alacakları sipariş beklentisi. Gerilim arttığında bu beklenti büyüyor, hisse fiyatları yükseliyor. Ateşkes ihtimali belirdiğinde ise aynı beklenti zayıflıyor. Sıradan bir insan için iyi haber sayılan barış, yatırımcı için kâr beklentisinin küçülmesi anlamına gelebiliyor.
Ekonomik dil ile insan hayatı arasındaki mesafe tam burada görünür hâle geliyor. Finans basını aynı gelişmeyi “jeopolitik primin erimesi”, “savunma hisselerinde baskı”, “barış riski” gibi ifadelerle aktarırken, İran’da, Gazze’de ya da bölgedeki başka kentlerde yaşayan insanlar için aynı haber çocuklarını yeniden okula gönderebilme ihtimali, elektriğin yeniden gelmesi, hastanelerin çalışması, bir gecelik uykunun siren sesleriyle bölünmemesi demek. Aynı ateşkes haberi iki farklı dünyada iki farklı dile çevriliyor. Birinde bilanço konuşuyor, diğerinde hayat.
Savaş şubat ayında yeniden tırmandığında piyasa da aynı hızla yön değiştirdi. ABD ve İsrail’in İran’a yönelik saldırılarının ardından RTX hisseleri işlem öncesinde yüzde 6,6, Lockheed Martin yüzde 6,9, Northrop Grumman yüzde 5,8 birden yükseldi; Brent petrol fiyatı bir gecede yüzde 10’a yakın sıçradı. Finans dünyası yalnızca savaşın başlamasına değil, ne kadar süreceğine dair beklentiye de fiyat biçiyor. Gerilim uzadıkça gelecekteki sipariş ihtimali büyüyor, şirket değerlemeleri de onunla birlikte şişiyor.
Buradan kolaycı bir sonuca varmak doğru olmaz. Savunma şirketlerinin “savaş istediğini” söylemek meseleyi fazla basitleştirir; sermayeyi yönlendiren ahlaki tercihlerden çok talebin sürekliliğidir. Savunma sanayisi, uzun vadeli devlet sözleşmeleri, NATO’nun 2035’e kadar yüzde 5 GSYH harcama hedefi, yıllara yayılan üretim programları üzerine kurulu devasa bir endüstri. Lockheed Martin 2025’i 194 milyar dolarlık sipariş birikimiyle kapattı; RTX’in birikimi 251 milyar dolara ulaştı. Bu rakamlar tek bir çatışmanın ürünü olmaktan çok, herhangi bir barış anlaşmasının silemeyeceği kurumsal bir talep zemini üzerine oturuyor. Yine de bu gerçek, gerilim sürdükçe sektörün geleceğe dair beklentisinin güçlendiği, barış ihtimali arttıkça aynı beklentinin zayıflayabildiği gerçeğini ortadan kaldırmıyor.
Asıl üzerinde durulması gereken nokta da bu. Kapitalizm savaşı arzulamıyor; belirsizlik içinde bile kâr üretebilen alanlara yöneliyor. Savaş, savunma sanayisi için daha büyük siparişler, enerji şirketleri için daha yüksek fiyatlar, finans piyasaları için yeni yatırım alanları yaratıyorsa, sermaye bu beklentileri fiyatlamaya başlıyor. Mesele, savaşın ekonomik sonuçlarının sermaye için değer üretebilmesi. Kapitalist sistemin en çarpıcı özelliklerinden biri de burada ortaya çıkıyor: İnsanlığın ortak felaketleri bile belirli sektörler için birikim fırsatına dönüşebiliyor.
Bu nedenle savaşları yalnızca diplomatik ya da askerî gelişmeler üzerinden okumak eksik kalıyor. Modern kapitalizm, barış zamanında olduğu kadar kriz zamanında da kendisi için yeni birikim alanları üretebiliyor; silah sanayisi, enerji piyasaları, yeniden inşa projeleri ve güvenlik teknolojileri bu mekanizmanın parçaları.
Sonuçta aynı ateşkes haberi iki farklı anlam taşıyor. Bir çocuk için yeniden okula gidebilme ihtimali, bir anne için oğlunun hayatta kalması, bir kent için sessiz bir gece demek. Aynı haber, başka bir masada gelecek çeyreğin kâr tahminlerinin aşağı yönlü revize edilmesi anlamına geliyor. İnsanlık barışı umut olarak görürken, piyasanın bazı alanları onu risk olarak fiyatlayabiliyorsa, artık tartıştığımız şey yalnızca bir savaş değil. Tartıştığımız şey, kapitalizmin hayat ile kâr arasında kurduğu ilişkinin kendisi.
***
Medya Günlüğü sosyal medya hesapları: