
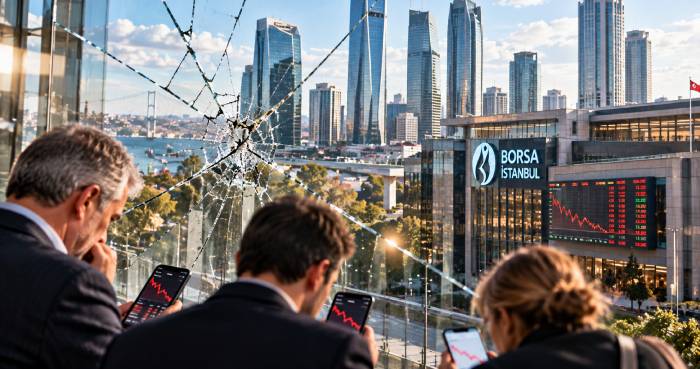
Bir finansal sistemin en kritik sermayesi döviz rezervleri ya da borsa rekorları değil; güven unsurudur. Güven yıllar içinde inşa edilirken, denetim zafiyetleriyle malûl bir piyasada birkaç haftada tuzla buz olabilir.
“Kusursuz Vurgunun Anatomisi” başlıklı incelememizde; sığ hisselerde kurgulanan kaldıraçlı Ponzi mekanizmasını, MSCI’ın küme düşürme uyarısını ve SPK sınırlamalarıyla 131 fonun tasfiyeye sürüklenişini ele almıştık. Yaşanan bu sarsıntı, yalnızca birkaç aracı kurum veya fon yöneticisinin hesaplaşması olarak kalamaz. Bu kurumsal denetim çöküşünün makroekonomik dengelere ve reel sektöre ağır bir faturası olacaktır:
Kuralların eşit işlemediğini gören yerli yatırımcı, sermaye piyasalarını terk ederek yeniden döviz, altın ve gayrimenkul yatırımları gibi üretken olmayan güvenli liman arayışına döner. Bu durum, Türkiye’nin zaten kırılgan olan tasarruf havuzunu daha da daraltır. Diğer yandan, Hyman Minsky’nin formüle ettiği üzere teminat gösterilen sığ hisselerin çöküşü, bankacılık sektöründe teminat açığı ve tahsili gecikmiş alacak (TGA) riskini tetikler. Sonuç; kredi musluklarının kısılması ve dürüst işletmelerin işletme sermayesine erişiminin tıkanmasıdır.
Fitili ateşleyen unsurun içerideki bir denetim mekanizması değil, yabancı bir endeks yapıcının (MSCI) uyarısı olması zafiyetin boyutunu özetliyor. Türkiye’nin “Frontier Market” ya da “Standalone” kategorisine düşürülmesi, küresel fonların borsadan milyarlarca dolarlık zorunlu çıkışını başlatacaktır. Yıllık 150-180 milyar dolarlık dış borç çevirme zorunluluğunda olan bankacılık ve reel sektör için bu güvensizlik; tırmanan CDS primleri, pahalanan sendikasyonlar ve yüksek borçlanma maliyeti demektir. Mülkiyet ve kural güvencesi arayan doğrudan yabancı yatırımların (FDI) bu iklimde ülkeye gelmesi ise imkânsızlaşır.
Manipülasyonun yarattığı devasa enkazın nasıl tasfiye edileceği en kritik eşik. Tıpkı KKM döneminde olduğu gibi, sistemik hataların maliyeti “küçük yatırımcıyı kurtarma” kılıfıyla Hazine veya Merkez Bankası üzerinden kamuya fatura edilirse; bu durum spekülatörleri ödüllendirmekten ve bütçe açığı yoluyla dar gelirliye dolaylı vergi/enflasyon yüklemekten başka bir işe yaramaz.
Yukarıda anlatılan risklerden mümkün olan en az hasarla kurtulmak mümkün mü? İktisat literatüründe ve finansal regülasyon teorisinde -özellikle Frederic Mishkin’in ihtiyatlı denetim ilkelerinde- altı çizildiği üzere; güven krizine giren bir sermaye piyasasının yalnızca idari para cezalarıyla ya da reaktif tebliğlerle toparlanması mümkün değildir. Güvenin yeniden inşası ancak şu dört temel eksende somut adımlar atılmasıyla mümkündür:
Sermaye piyasasının en kritik sorunu cezasızlık algısıdır. SPK’nin 28 Ağustos 2026 tarihli portföy sınırlamalarından hemen önce ve sonra, olağan dışı biçimde pozisyon kapatarak zararı tabandaki tasarruf sahiplerinin sırtına yıkan aktörler adli ve mali mercilerce tek tek tespit edilmelidir. Soruşturma yalnızca portföy şirketleriyle sınırlı kalmamalı; piyasa yapıcılığı maskesiyle bu manipülasyona aracılık eden aracı kurumlar ve teminat riskini görmezden gelerek kredi musluklarını açan bankaların kredi komiteleri de bu denetime dâhil edilmelidir.
En büyük risk, Kur Korumalı Mevduat (KKM) sürecinde yaşandığı gibi, spekülatif bir kurgunun faturasını “küçük yatırımcıyı koruma” kılıfıyla Hazine’ye veya kamu kaynaklarına yıkmaktır. Devlet doğrudan kamusal kurtarma (bail-out) yoluna gitmemelidir. Bunun yerine, temerrüde düşen fon kurucularının mal varlıkları, manipülasyona konu sığ hisselerin gerçek piyasa değerlemeleri ve haksız kazançlar üzerinden bir tasfiye havuzu oluşturulmalıdır. Yatırımcı Tazmin Merkezi (YTM) benzeri yasal mekanizmalar ise yalnızca sistemsel kural ihlallerine ve suistimale maruz kalan hakiki yatırımcıları koruyacak şeffaf kriterlerle işletilmelidir.
TEFAS platformunda büyük pay sahiplerinin ve perde arkasındaki nihai faydalanıcıların (ultimate beneficial owners – UBO) kimliklerinin gizlenmesine son verilmesi geçici bir tedbir değil, kalıcı bir piyasa kuralı olmalıdır. Ayrıca OECD’nin modern finansal gözetim standartlarında vurgulandığı üzere, yapay zekâ destekli algoritmik bir “İstatistiksel Denetim Yaklaşımı” hayata geçirilmelidir. Sığ tahtalarda fonların birbirine paslaşarak yapay fiyat oluşturduğu anlar; aylar sonra gelecek şikâyetlere bırakılmaksızın, Borsa İstanbul ve SPK sistemlerince eş zamanlı (real-time) tespit edilmeli ve otomatik devre kesicilerle anında durdurulmalıdır.
Yabancı kurumsal sermayenin (MSCI, FTSE ve küresel emeklilik fonları) Türkiye piyasalarına yeniden güven duyması, denetleyici otoritelerin siyasi baskılardan ve çıkar çevrelerinden tamamen bağımsız hareket edebilmesine bağlıdır. Kuralların aktörüne göre esnetildiği, imtiyazlı zümrelerin korunduğu bir “ahbap-çavuş kapitalizmi” ikliminde finansal piyasaların ne derinleşmesi ne de uluslararası ölçekte saygınlık kazanması mümkündür
Borsa tarihimizin en cüretkâr manipülasyonlarından biri olarak kayıtlara geçen bu fon krizi, bize iktisat biliminin en temel kuralını bir kez daha hatırlatıyor: Kurumsal denetimin, liyakatin ve şeffaflığın olmadığı bir yerde finansal piyasalar reel ekonomiyi besleyen bir motor değil, dar bir zümrenin toplumsal tasarrufları hortumladığı bir servet transferinden ibaret kalır.
İlgili yazı:
***
Medya Günlüğü sosyal medya hesapları:
