
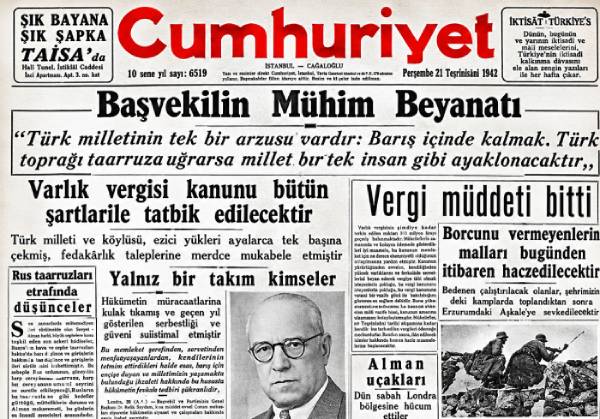
Türkiye Büyük Millet Meclisi 11 Kasım 1942’de, İkinci Dünya Savaşı’nın olağanüstü koşullarında çıkarılan Varlık Vergisi Kanunu’nu kabul etti. Bir defaya mahsus alınması öngörülen vergi, kısa sürede Cumhuriyet tarihinin en tartışmalı uygulamalarından birine dönüştü.
Türkiye savaşa girmemişti ancak savaş ekonomisinin etkileri giderek ağırlaşıyordu. Üretimdeki düşüş, ithalat güçlükleri, karaborsa ve hızla yükselen fiyatlar halkın yaşamını zorlaştırırken bazı kesimler savaş koşullarında büyük servetler edinmişti. Şükrü Saracoğlu hükümeti, bu olağanüstü kazançları vergilendirmek ve devlet gelirlerini artırmak amacıyla Varlık Vergisi’ni gündeme getirdi.
Kanun tasarısı 9 Kasım 1942’de TBMM’ye sunuldu. İki gün sonra, 11 Kasım’da kabul edildi; 12 Kasım’da Resmî Gazete’de yayımlanarak yürürlüğe girdi. 4305 sayılı kanun, servet ve olağanüstü kazanç sahiplerinden bir defaya mahsus vergi alınmasını öngörüyordu.
Kanun metninde mükellefler dinî kimliklerine göre açıkça ayrılmamıştı. Ancak vergi miktarlarını belirleyen komisyonların uygulaması farklı bir tablo ortaya çıkardı. Müslümanlar, gayrimüslimler, yabancılar ve dönmeler farklı kategoriler altında değerlendirildi. Gayrimüslim vatandaşlara yüklenen vergiler, çoğu zaman ödeme güçlerinin çok üzerindeydi.
Vergi miktarları önceden belirlenmiş nesnel oranlara dayanmıyor, büyük ölçüde komisyonların takdirine bırakılıyordu. Üstelik mükelleflere ödeme için yalnızca 15 gün süre tanınmıştı. Vergi kararlarına itiraz imkânı da son derece sınırlıydı.
Borçlarını ödeyemeyenlerin taşınır ve taşınmaz malları haczedilerek satışa çıkarıldı. İşyerleri, evler ve diğer varlıklar çoğu zaman değerlerinin altında fiyatlarla el değiştirdi. Böylece uygulama, yalnızca vergi tahsilatı olmaktan çıkarak servetin ve ekonomik gücün el değiştirmesine yol açtı.
Vergilerini ödeyemeyen mükellefler, borçlarını beden gücüyle çalışarak ödemeleri amacıyla Erzurum’un Aşkale ilçesine gönderildi. İlk kafile 27 Ocak 1943’te yola çıktı. Daha sonra Eskişehir’in Sivrihisar ilçesindeki çalışma merkezine de sevkler yapıldı.
Aşkale’ye gönderilenlerin büyük çoğunluğunu İstanbul’da yaşayan gayrimüslim vatandaşlar oluşturuyordu. Ağır kış koşullarında yol ve kar temizleme gibi işlerde çalıştırılan mükellefler, yalnızca ekonomik varlıklarını değil, sağlıklarını ve aile düzenlerini de kaybetme tehlikesiyle karşı karşıya kaldı.
Uygulama, Türkiye’nin sınırlarını aşarak yabancı basında da yer buldu. Vergisini ödeyemeyenlerin zorunlu çalışmaya gönderilmesi, hükümetin uluslararası alanda eleştirilmesine yol açtı.
16 ay sonra kaldırıldı
Varlık Vergisi uygulaması uzun sürmedi. 15 Mart 1944’te kabul edilen 4530 sayılı kanunla tahsil edilememiş vergi borçları silindi. Böylece uygulama, kabulünden yaklaşık 16 ay sonra sona erdi.
Ancak verginin ekonomik ve toplumsal sonuçları ortadan kalkmadı. Özellikle İstanbul’daki gayrimüslim topluluklar üzerinde bıraktığı etkiler, Türkiye’nin yakın tarihindeki en önemli kırılmalardan biri olarak hafızalarda yer etti.
Varlık Vergisi, savaş koşullarında olağanüstü kazançların vergilendirilmesi amacıyla çıkarılmıştı. Ancak uygulama biçimi, dinî ve etnik kimlik temelinde ayrımcılığa, mülkiyet kayıplarına ve zorunlu çalıştırmaya dönüştü. Bu nedenle bugün de yalnızca bir vergi düzenlemesi olarak değil, devletin ekonomik ve idari gücünün nasıl kullanılmaması gerektiğini gösteren tarihsel bir örnek olarak tartışılıyor.
İlgili yazı:
***
Medya Günlüğü sosyal medya hesapları: